Артген
47,90 ₽
0%
Драйверы
ПАО «Артген биотех» (ABIO), ранее известный как Институт стволовых клеток человека, представляет собой биотехнологический холдинг с портфелем из порядка 30 разработок в области диагностики, лечения и профилактики социально значимых заболеваний, включая мажоритарную долю в дочерней компании «Генетико».
Фундаментальная картина двоякая. Выручка холдинга растет стабильно: по итогам 2025 года консолидированная выручка по МСФО увеличилась на 13%, до 1,7 млрд рублей, а в первом полугодии 2026 года выросла еще на 5%, до 879 млн рублей. Но чистая прибыль под давлением: по итогам 2025 года она упала на 55%, до 108 млн рублей, а в первом полугодии 2026 года обвалилась еще сильнее, на 81,4%, до 24,7 млн рублей, из-за роста расходов на персонал и амортизации нематериальных активов, то есть компания продолжает активно инвестировать в разработки. При этом на уровне материнской компании по РСБУ ситуация выглядит крепче: чистая прибыль выросла на 14%, до 303,6 млн рублей, за счет дивидендов от дочерних структур, что говорит о реальном денежном потоке внутри группы, даже когда консолидированная бухгалтерская прибыль снижается из-за неденежных статей. Долговая нагрузка при этом минимальна, чистый долг к EBITDA по последним данным составляет всего около 0,5x, что дает компании запас прочности для продолжения инвестиций в R&D. Дополнительный драйвер: менеджмент рассчитывает вывести на рынок несколько новых продуктов в течение 2026 года.
При цене 46,52 рубля и 92,6 млн акций в обращении капитализация компании составляет около 4,3 млрд рублей, что заметно ниже уровней в 6,3-9,8 млрд рублей, на которых компания оценивалась в 2022-2024 годах при сопоставимой или даже меньшей выручке. То есть по мере роста бизнеса рыночная оценка компании, наоборот, снизилась, и это создает основу для идеи на переоценку.
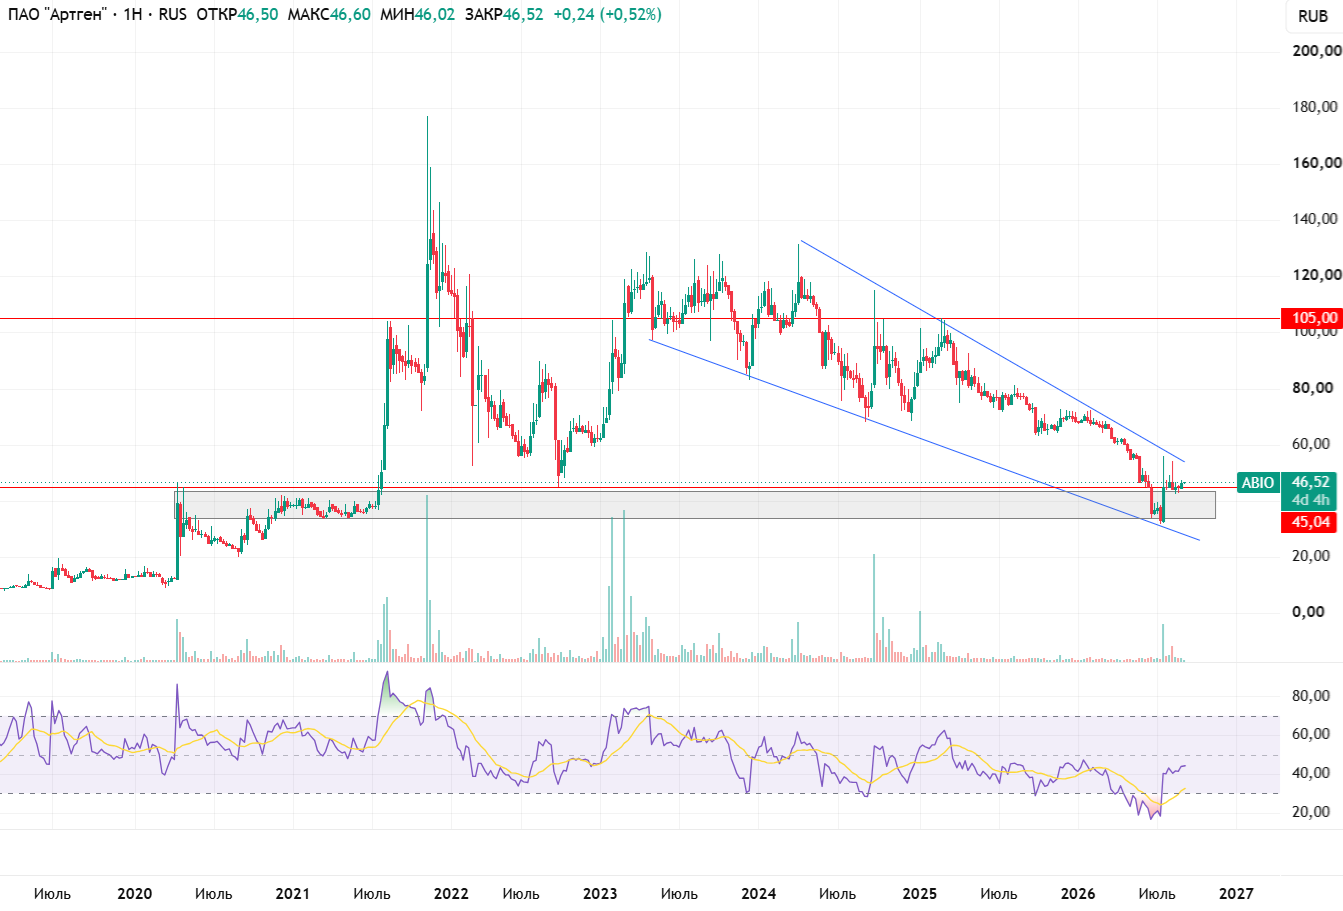
Технически акция прошла от пика около 180 рублей в 2021 году, образовав нисходящий клин с вершиной около 130 рублей в 2023 году, и в итоге опустилась к многолетнему горизонтальному уровню поддержки в районе 45 рублей, который удерживал котировки еще в 2019-2020 годах. Индикатор RSI на недельном графике находится в зоне перепроданности и начал разворачиваться вверх после многомесячного снижения. Сочетание растущей выручки, крепкого баланса и технического отскока от долгосрочной поддержки создает основание для покупки в расчете на восстановление котировок на горизонте года вместе с широким рынком акций.
Купить (Long)
Тикер: ABIO
Цена: по текущей цене 46,52 руб.
Стоп: нет
Цель: 105 руб.
Срок: 2 года.