
Русолово ROLO
Доходность за полгода
−29,17%
Сектор
Сырьевая промышленность

О компании Русолово
ПАО «Русолово» является российским предприятием горнодобывающей и металлургической промышленности. Предприятие специализируется на добыче цинка, олова, медной руды и пр. Кроме того, предприятие осуществляет инвестиционную деятельность в области добычи и переработки олова. ISIN: RU000A0JU1B0
Страна эмитента
Россия
Биржа торгов
Московская биржа
Показатели акции
Интересное в Пульсе
Идеи
Название | Можно заработать | Текущая доходность |
|---|---|---|
Русолово: планово убыточное, долгосрочно - привлекательное | 59,17% | 5,74% |
Последние новости

21 июля 2026 • T-Investments
🟡 Мосбиржа проводила дискретные аукционы по акциям ЭсЭфАй, Астры, Whoosh, Сегежи и Русолова
3 июля 2026 • T-Investments
Русолово отчиталось о рекордных объемах производства
22 июня 2026 • T-Investments
Русолово планирует обеспечивать весь внутренний спрос на олово в РФ к 2029 году
1 июня 2026 • T-Investments
Русолово не выплатит дивиденды за 2025 год
29 апреля 2026 • T-Investments
Индекс Мосбиржи опустился до минимума с 5 декабря
29 апреля 2026 • Interfax
Показатель EBITDA "Русолова" в 2025 г. вырос в 1,7 раза
23 апреля 2026 • T-Investments
Русолово поделилось операционными результатами за первый квартал 2026 года
13 апреля 2026 • T-Investments
Русолово рекордно увеличивает добычу, но не выплачивает дивиденды
Частые вопросы
К сектору "Сырьевая промышленность" также относятся такие компании как Уфаоргсинтез (UFOSP), Полюс (PLZL), а также компания ЧЗПСН-Профнастил (PRFN)



🌊 Русолово. Операционный разворот, но следующего прорыва придётся ждать / ч.2 Начало https://www.tbank.ru/invest/social/profile/reliquary_of_coral_tide/2e236f60-ed7f-4312-bfa2-de6c7f7b938b $ROLO $SELG Мульты. P/E отрицательный и смысла не имеет. P/BV тоже сильно искажён. P/S представляет интерес. Выручка 5 лет неуклонно растёт, мульт был 5,9 в 2023 на пике, в 2024 упал до 2,3, в 2025 до 1,7, сейчас 0,8. Вдвое дешевле Никеля $GMKN и Полюса, вчетверо ВСМПО-АВИСМА, дороже только Русала который сейчас 0,3, обычно 0,5. Паритет с Северсталью $CHMF, черметом. В США оловянная индустрия не развита, природа обделила металлом, в Японии аналогично. У мировых лидеров китайской Yunnan Tin мульт 1,1 при среднем по отрасли 2,6, перуанской Minsur 2,1 при среднем 4,2, индонезийской Timah 2,0 при среднем 5,5, канадско-южноафриканско-конголезской Alphamin 1,6 при среднем в Канаде 7,8,малайзийской Malaysia Smelting 0,8 при среднем 1,5. EV/EBITDA с аномальных 30-40 уже спланировал до адекватных 8,5, это чуть дороже Полюса 7,5, дешевле Русала 9,0 и на уровне низов ВСМПО-АВИСМА. У Yunnan Tin 12, Minsur 3,8, Timah 5,6, Alphamin 2,5, Malaysia Smelting 8,0. Но это второстепенный мульт сейчас, долг влияет. Вердикт. Год за годом компания поднимает из руин оловянную отрасль. Флагманский проект, Амурский комбинат недалеко от Комсомольска уже на горизонте — запуск в 2028. Но драйверов роста гораздо больше — не только выплавка марочного олова вместо продажи концентрата в Китай, но рост добычи меди и вольфрама, кратный рост производства за счёт Пыркакайских штокверков, удобная сырьевая база Янолова, дефицит олова в мире для ЦОДов и энергоперехода, долгосрочная слабость рубля. Планы амбициозные, но нужно набраться терпения. Прилив... Предвосхищён... #олово #металлы #венчур #аналитика #акции #reliquary_of_coral_tide_surge
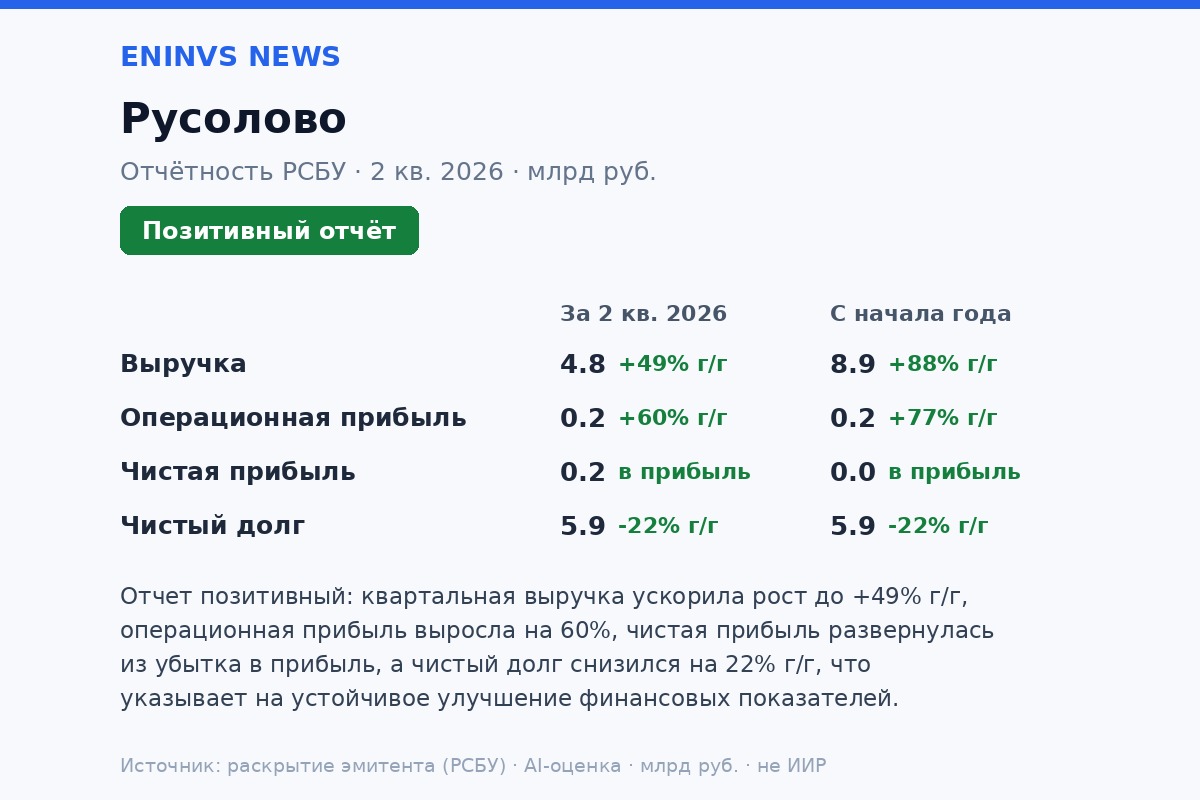
🌊 Русолово. Операционный разворот, но следующего прорыва придётся ждать / ч.1 Разбираю отчёт $ROLO (входит в состав $SELG) за 1п2026. Выручка выросла с 4,5 млрд до 8,6 на 92% г/г, в том числе выручка оловянного концентрата с 3,7 до 6,9 на 86%, медного с 0,7 до 1,6 на 129%. По вольфрамовому просела, но там копейки. При этом производство выросло оловянного на 17%, медного на 8%. Рубль укрепился примерно на 13%. Цена мировая выросла примерно на треть. Кроме того, запасы готовой продукции уменьшились с 2,5 до 1,2, а рудные отвалы увеличились с 1,6 до 2,9. Себестоимость выросла с 4,6 до 5,9 на 28%, причём расходы на персонал всего на 11%, амортизация на 22%, а вот произв услуги сторонних организаций на 36%. Комм и адм расходы выросли с 0,7 до 1,0 на 45%, опять же за счёт роста услуг сторонних орг на 73%. Вознаграждение агентам-брокерам упало с 1,2 до 0,9 на 28%. Опер прибыль развернулась с глубокого убытка 2,2 до прибыли 1,0, чистая прибыль аналогично с убытка 1,7 до прибыли 0,3 (материнской компании). EBITDA феноменально выросла с 0,4 до 3,2 — в 8 раз. Процентные расходы выросли с 0,8 до 1,2 на 40% и это тревожный знак, но опер прибыль уже почти полностью перекрывает проценты. С потоком поработали эффективно, опер поток с убытка 3,5 развернулся до прибыли 0,9. Капекс вырос с 1,4 до 1,7 на 15%. А убыток по fcf с ужасных 5,0 дополз до всего 0,9. Короткие кредиты и займы выросли с 21,8 до 24,0 на 10% пг/пг и этот долг удушающ, 20,0 из них под 12%. Выросла и кредиторка с 11,1 до 12,9 на 16%. Дебиторка сильно выросла с 3,2 до 5,2 на 63%, что нехорошо для денежного потока, но частично это связано с годовым производственным циклом. Динамика дебиторки с конца 2024 — 2,4 / 4,6 / 3,2 / 5,2 — видны колебания по пг, но и общий плавный рост. Кредиторка довольно стабильна — 12,0 / 12,1 / 11,1 / 12,9. Интереснее с долгом — долгий 7,5 + короткий 5,4 переехал через пг в короткий, динамика — 12,9 / 18,2 / 21,8 / 24,0. Плохо, что долг поджимает по срокам. Плохо, что он вырос пугающе быстро. Но видно, что скорость его наращивания падает — 41% / 20% / 10%. Это позитив. Во 2п26 ожидается стабилизация объёма производства. Цена на олово выросла с 50к до 53к. Курс доллара вырос с 77 до 85. Если из выручки за 1п26 8,6 исключить продажу запасов на 1,3 по себестоимости с наценкой 45%, то есть 1,9, то за 2п26 выручка прикидочно может быть (8,6 – 1,9) * 53/50 * 85/77 = 7,8, даже поменьше, чем за 1п26. Проценты немного подрастут, чистая прибыль приблизится к нулевой. Плюс надо будет перекредитовываться, но оловянная отрасль стратегическая, деньги найдутся. Короче, следующий отчёт уже не будет таким прорывным, но критических проблем не видно. Нужно строить Амурский комбинат, который даст кратный рост выручки, но ближе к 2028-2029. Это не сломанная бизнес-модель, как у несчастной Сегежи. Продолжение https://www.tbank.ru/invest/social/profile/reliquary_of_coral_tide/8596abb4-208b-4bc0-9ddd-d745044d1bd4 #олово #металлы #венчур #аналитика #акции #reliquary_of_coral_tide_surge
#disclosure Компания: ПАО "Русолово" Тикеры: $ROLO Время новости: 21.09.2026 14:54 Тема новости: Проведение заседания совета директоров (наблюдательного совета) и его повестка дня Ссылка: https://e-disclosure.ru/portal/event.aspx?EventId=-AxxS6UHt6Ua-AfJFHB-Ayblw-B-B&q= Резюме: Совет директоров ПАО «Русолово» проведет заседание 22.09.2026, на котором планируется создать комитет по экологии и утвердить его положение. Сентимент: Нейтральный Объяснение сентимента: Новость касается корпоративного управления (создание комитета) и не содержит информации о выплатах, дефолтах или иных событиях, влияющих на финансовое положение или доходы инвесторов.