
Займер ZAYM
Доходность за полгода
−11,07%
Сектор
Финансовый сектор

О компании Займер
Займер — крупнейшая МФО в стране. Основные продукты компании включают займы до зарплаты (payday loan, PDL) сроком до 30 дней и объемом до 30 тысяч рублей, а также потребительские займы (installment loan) сроком от 3 до 6 месяцев и объемом до 100 тысяч рублей. ISIN: RU000A107RM8
Страна эмитента
Россия
Биржа торгов
Московская биржа
Сводный прогноз
Прогнозная цена
140
+11,94 (9,32%)
Диапазон
120 — 160
Рекомендация
Держать
Показатели акции
Дивиденды
Дата | Выплата на одну акцию | Процентный доход |
|---|---|---|
8 октября 2026 | 4,86 ₽ | 3,8% |
29 июня 2026 | 4,36 ₽ | 3,2% |
25 июня 2026 | 11,1 ₽ | 7,74% |
12 декабря 2025 | 6,88 ₽ | 4,34% |
Интересное в Пульсе
Идеи
Название | Можно заработать | Текущая доходность |
|---|---|---|
Займер: я календарь переверну | 19,46% | -3,79% |
Займер, настал твой таймер | 18,43% | -5,22% |
Последние новости

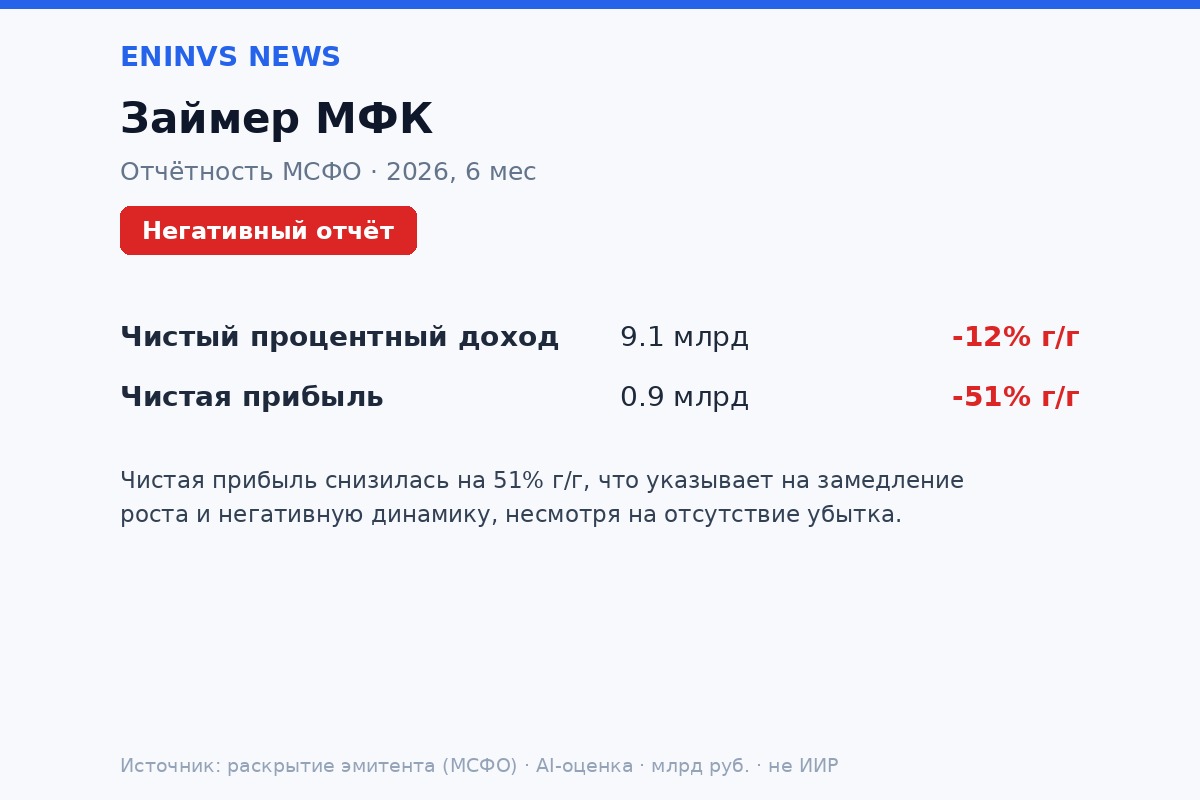
25 августа 2026 • EnInvs_News
Займер МФК — РСБУ за 2 кв. 2026
25 августа 2026 • EnInvs_News
ZAYM: Дивиденды
1 июля 2026 • T-Investments
В России ужесточили правила оформления микрозаймов
22 июня 2026 • T-Investments
Займер выплатит дивиденды с доходностью 3%
22 июня 2026 • EnInvs_News
ZAYM: Дивиденды
17 июня 2026 • T-Investments
Займер выплатит дивиденды с доходностью 7,6%
17 июня 2026 • T-Investments
Планы по усилению антироссийских санкций странами G7, вступление в силу запрета на поставки газа из РФ в ЕС: новости к утру 17 июня
11 июня 2026 • T-Investments
Займер выходит на рынок трансграничных переводов
Частые вопросы
К сектору "Финансы" также относятся такие компании как Банк Санкт-Петербург (BSPB), МГКЛ (MGKL), а также компания Т-Технологии (T)



🔍 За щедрыми выплатами $ZAYM скрывается тревожный сигнал Перед отсечкой по бумагам Займера я решил внимательно изучить свежую отчётность, чтобы понять реальное состояние дел. Скептически отношусь к этой истории ещё со времён размещения, и новые данные лишь подтверждают мои сомнения. Начну с того, что бросается в глаза — с доходности. Форвардно компания обещает порядка пятнадцати процентов годовых, причём выплаты идут ежеквартально и составляют сто процентов прибыли. Выглядит заманчиво, не правда ли? Но давайте копнём глубже. А за фасадом вот что. За первое полугодие 2026 года итоговый результат обвалился вдвое — до 920,5 млн рублей против 1,86 млрд годом ранее. Процентные доходы просели на 14,7 процента до 4,54 млрд, выдачи займов упали на 19 процентов до 10,76 млрд. Прибыль до налогообложения сократилась на 40 процентов до 1,5 млрд рублей. Причина понятна — давление регулятора. Макронадбавки, ограничения на PDL-займы, потолок по предельным процентам. Всё это сжимает маржу микрофинансовых организаций. Плюс закредитованность населения и рост банкротств именно в рискованном сегменте. Компания пытается перестраиваться. С конца 2025 года ставка сделана на займы с кредитным лимитом и комиссионные продукты. На направление Лимит плюс уже приходится 10,1 млрд рублей, или 93,5 процента всех выдач. Классические PDL сжались до 0,6 млрд. Кредитный портфель сократился на 8,5 процента до 11,3 млрд рублей. Идёт банальное срезание жирка. Комиссионные доходы выросли на 65 процентов до 734 млн рублей. Звучит неплохо, но на фоне основного бизнеса это капля в море. Источник роста — интеграция банка Евроальянс, купленного в июне 2025 года за 490 млн рублей. Вот только на операционном уровне банк генерит сплошные убытки: во втором квартале минус 211 млн рублей. Без учёта банка чистая прибыль группы составила бы 695 млн рублей, что на 7 процентов выше предыдущего квартала. Теперь самое интересное. Совет директоров рекомендовал направить на дивиденды 486 млн рублей, или 4,86 рубля на акцию. Это примерно сто процентов прибыли за период. Компания уже четвёртый квартал подряд отдаёт акционерам всю прибыль, хотя политика предусматривает минимум 50 процентов. Вот здесь и кроется главный риск. Компания выплачивает всё, одновременно докапитализируя убыточный банк, покупая новые активы и вкладываясь в разработку. Денег на счетах 4,9 млрд рублей, долг практически отсутствует, подушки пока хватает. Но бизнес проходит серьёзную перестройку, а прибыль падает. Выплата ста процентов прибыли в такой момент выглядит как изъятие капитала в пользу акционеров вместо реинвестирования. Я уже наблюдал подобные схемы: сначала из компании выводят свободные деньги, потом вешают долги на дочки, потом дочек банкротят, а бумажный убыток от обесценения остаётся на материнской структуре. Если ситуация ухудшится, Евроальянс и новые активы могут стать теми самыми токсичными активами, которые придётся списывать. С одной стороны, доходность выглядит привлекательно, и к отчётности формально не прикопаешься. С другой — я видел, как такие истории заканчивались. Не исключено, что и здесь что-то пойдёт не так. Позиция субъективная, решение каждый принимает сам. ❗️Подпишись! В профиле много полезного про акции и облигации🤙
📌 Запись и презентация Дня инвестора Займера Друзья, рады поделиться с вами записью вчерашнего мероприятия, а также презентацией, с которой выступали спикеры: 🔗 VK Video https://vkvideo.ru/live-231482337_456239028 🔗 YouTube https://youtu.be/v1lByHYwx5c 🔗 Rutube https://rutube.ru/video/340f15524e13bd9d8a8121dbb7dd0a99/ 🔗 Презентация https://a86c67c4-67e6-418b-9b42-caca0ab7237c.selstorage.ru/Zajmer_DI_2026_samyj_final_compressed_546ebebb39.pdf Благодарим всех за участие и интерес к компании! Увидимся на следующих мероприятиях 👋 $ZAYM
🔸️Выручка Займера в 1п2026 составила ₽10,5 млрд, чистая прибыль - ₽920 млн — Гендиректор Роман Макаров на Дне инвестора 🔸️Мы не хотим быть только МФО, мы занимаемся диверсификацией, мы понимаем, что банки больше МФО — Гендиректор "Займера" Роман Макаров на Дне инвестора 🔸️Займер запускает собственное решение для проверки заемщиков по биометрии — компания 🔸️Хочу представить нашу последнюю покупку - платёжную систему "БЭСТ". Мы считаем, что у неё высокий потенциал роста — Гендиректор "Займера" Роман Макаров на Дне инвестора 🔸️Наша цель - расти, сохраняя конверсию — Гендиректор "Займера" Роман Макаров на Дне инвестора 🔸️Конкуренция за клиента обостряется, и мы запустили новый продукт - "Лимит+" — Гендиректор "Займера" Роман Макаров на Дне инвестора $ZAYM #займер #деньинвестора